
Деньги как тренажёр ответственности: как воспитать финансово грамотного ребёнка
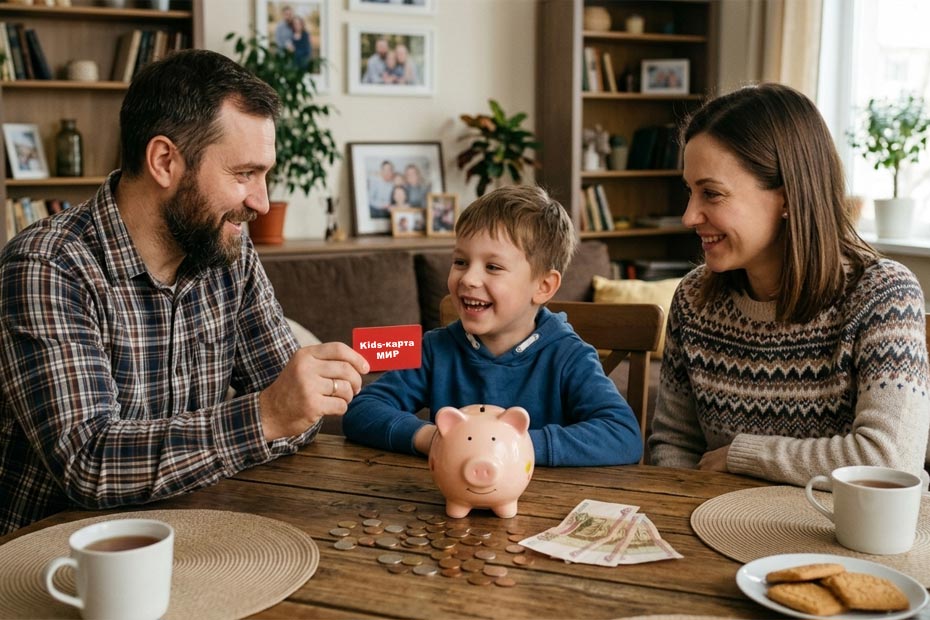
Финансовая грамотность — это не набор абстрактных правил, а практический навык, который формируется годами. И начинать его выработку лучше не в тот момент, когда ребёнок получает первую зарплату, а задолго до этого
Дети, которые с раннего возраста понимают цену деньгам и умеют ими управлять, с гораздо меньшей вероятностью попадут на уловки мошенников, научатся планировать бюджет и смогут копить на действительно важные цели.
С какого возраста начинать
Обучение обращению с деньгами имеет смысл начинать примерно с пятилетнего возраста. К этому моменту ребёнок уже понимает, что такое цифры, умеет складывать и вычитать, а главное — способен осознать простую связь: за вещи нужно платить. В период от пяти до семи лет важно ввести понятие труда: малыш должен постепенно усвоить, что доход — это результат трудовой деятельности, а деньги в семье не появляются сами по себе.
В возрасте 7–9 лет можно переходить к более сложным практикам. Например, отправлять ребёнка в магазин с небольшой суммой, которая немного превышает стоимость нужной покупки, и просить принести чек и сдачу. Если он справляется — сдачу можно оставить ему в качестве вознаграждения. Это учит не только счёту, но и ответственности за принятое решение.
Карманные деньги как первый тренажёр
Первые карманные деньги педагоги и психологи рекомендуют доверять ребёнку уже в шесть-семь лет — при условии, что он понимает, для чего они нужны, и способен самостоятельно совершить простую покупку. Смысл карманных денег не в том, чтобы ребёнок их бездумно потратил, а в том, чтобы он тренировал ответственность: планировал расходы, контролировал желания и учился копить на конкретную цель.
Что касается суммы, универсальной формулы не существует. Эксперты предлагают ориентир: примерно 50 рублей, умноженные на возраст ребёнка, — но это лишь стартовая точка, которую каждая семья корректирует исходя из своих возможностей и потребностей ребёнка. Важно, чтобы деньги выдавались на понятный период и с чёткой договорённостью о том, на что они предназначены.
Банковская карта: не игрушка, а инструмент
Современные дети растут в мире, где наличные постепенно уходят в прошлое. Ребёнок видит, как родители расплачиваются телефоном, и воспринимает покупки как нечто, происходящее «само собой». В этой реальности банковская карта для ребенка становится не просто удобным платёжным средством, а эффективным инструментом финансового воспитания.

Многие банки сегодня предлагают детские карты для детей примерно с 6–7 лет. Такая карта привязывается к счёту родителя, и это даёт взрослым широкие возможности контроля. В приложении родитель видит все операции ребёнка в режиме реального времени, может установить лимиты на день и на месяц, запретить снятие наличных или покупки в интернете, а также мгновенно пополнить баланс. Для подростков старше 14 лет некоторые банки предлагают сервис «второй руки»: если сумма транзакции превышает установленный порог, операция приостанавливается до одобрения родителя.
Как детская карта помогает ребёнку
Ключевое преимущество детской карты — она делает финансовые процессы видимыми для ребёнка. В специальном приложении он видит свой баланс, историю покупок, может анализировать, куда уходят деньги, и планировать траты. Многие банки идут дальше и стараются приблизить пользование детской картой к взрослому опыту. Например, начисляют кэшбэк на покупки — пусть небольшой, но это учит ребёнка тому, что даже расходы могут приносить выгоду, если подходить к ним осознанно.
Отдельного внимания заслуживает механика заданий от родителей. В приложении взрослый может создать задачу, например «помыть посуду за 100 рублей», и ребёнок, выполнив её, получает вознаграждение на свою карту. Это не просто способ мотивации к домашним делам — это модель реальных трудовых отношений, где усилие конвертируется в измеримый результат.
Ещё один мощный инструмент — копилка внутри приложения. Ребёнок может откладывать деньги на конкретную мечту и видеть, как его накопления растут. Некоторые банки предлагают повышенные проценты на остаток по детской копилке, что позволяет ребёнку на практике понять, как работают сбережения и почему деньги могут «зарабатывать» сами. В приложениях некоторых банков есть и обучающие игры с финансовым сюжетом, которые в ненавязчивой форме знакомят с базовыми экономическими понятиями.
Что ещё работает помимо карты
Банковская карта — лишь один из инструментов. Финансовую грамотность можно и нужно развивать через другие форматы.
Игры. Сюжетно-ролевые игры в «магазин», «банк» или «ярмарку» помогают детям освоить базовые принципы обмена и планирования в безопасной среде. Настольные игры про финансы, где нужно управлять бюджетом и делать выбор между «хочу» и «надо», отлично работают для детей постарше.
Семейный бюджет. Вовлечение ребёнка в планирование семейных расходов — от похода в магазин со списком до обсуждения крупных покупок — формирует понимание того, что деньги ограничены, а решения имеют последствия.
Личный пример. Даже если в семье не принято говорить о деньгах, ребёнок всё равно подсознательно перенимает отношение родителей к финансам. Если взрослые сами импульсивно тратят или, наоборот, испытывают постоянную тревогу из-за денег, это неизбежно отразится на детских установках.
Заключение
Финансовая грамотность — это не про то, как много денег у человека, а про то, как он ими распоряжается. Начинать обучение можно с пяти лет, первые карманные деньги доверять с шести-семи, а банковская карта с родительским контролем становится логичным продолжением этого пути. Главное — не превращать контроль в тотальную слежку, а видеть в карте инструмент, который помогает ребёнку пробовать, ошибаться и учиться управлять своими финансами ещё до того, как это станет вопросом выживания.